

一人親方に迫る税務調査リスクの核心「外注費の給与認定」
一人親方の皆様にとって、税務調査は常に頭の片隅にある不安の一つかもしれません。中でも特に注意が必要なのが、税務署から「外注費」として計上した費用が「給与」と認定されてしまうリスクです。この認定は、単なる経費の否認に留まらず、事業の根幹を揺るがすほどの多額の追徴課税につながる可能性を秘めています。
当事務所には、「外注費が給与と指摘され、どうすれば良いか分からない」といった切実なご相談が日々寄せられています。このセクションでは、なぜ一人親方が支払う外注費が給与と疑われやすいのか、そして給与認定された場合にどのような影響があるのか、その核心に迫ります。
大前提:一人親方(俗に一次請け)が支払う外注費とは
「一人親方 外注費」「一人親方 税務調査」などと検索すると、一人親方と外注費について解説している記事を見つけます。しかし、そもそも話の根本的な論点がずれている記事も散見されます。弊所においてはまず大前提をご説明したうえで解説したいと思います。一人親方の外注費の論点は以下の2つのパターンが考えられます。
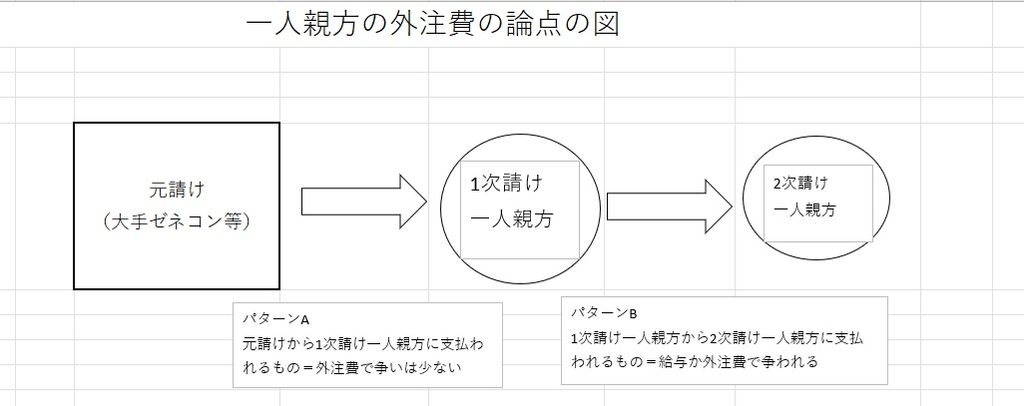
パターンA:元請けから一人親方(俗に1次請け)に支払われるものが外注費か給与か
パターンB:一人親方(俗に1次請け)が一人親方(俗に応援、協力、手伝い、2次請けなどと呼ばれる)に支払われるもの(俗に日当、応援代などと呼ばれる)が外注費か給与か
まず弊所の結論ですが、パターンAの問題については現在ほとんど解消していると考えます。理由は、「元請け」とは、大手ゼネコンや大手家電量販店となります。
令和5年にインボイスが導入されたことに伴い、元請けが一人親方(俗に1次請け)に対するインボイス登録を一斉に求め、それに応じた一人親方(俗に1次請け)が爆発的に増えました。
一人親方(俗に1次請け)がインボイス登録するということは、よほどの例外でなければそれは一人親方(俗に1次請け)が給与所得者ではなく事業所得者である根拠となります。
そうすると元請けから一人親方(俗に1次請け)に支払われるものは外注費である可能性が極めて高くなります。つまり俗にいう一次請けポジションの一人親方が元請けから受け取るお金が外注費か給与であるか税務署と揉めるという論点は解消している可能性が高いです。
したがって、現在もなお議論されるのはパターンBであると想定されます。なぜなら、俗に応援、協力、2次請けなどと呼ばれる一人親方はインボイス登録もしなければ確定申告もしていないというケースがまだまだ存在するからです。以上より本記事についてはパターンBを前提として解説することといたします。
なぜ一人親方(俗に1次請け)が支払う外注費は給与と疑われるのか
建設業をはじめとする現場仕事において、フリーの大工、フリーの電気職人など「一人親方」という働き方は広く浸透しています。会社に属することが性分に合わず、自分の力で独立して仕事をしたいという方々が多い業界なのでしょう。
しかし一人親方にも2つのパターンが考えられます。一つは大企業の元請けから仕事を受ける1次請けポジションの一人親方、二つ目は1次請けポジションの一人親方から2次請けポジションで仕事を受ける一人親方です。
大企業の元請け会社に会計税務で関与するのは会計士であり税理士ではありません。一方で1次請けポジションンの一人親方は税理士が支援させていただくことになります。また1次請けポジションの一人親方に対する税務調査は多く発生しており、調査項目として1次請けポジションの一人親方が2次請けポジションの一人親方に対して支払う外注費がよく問題となります。
なぜなら、外注費と主張するにも関わらずその1次請けポジションの一人親方が、「日当として支払った」「短期で応援に来てもらっている」などと発言してしまうからです。この発言からは外注費ではなく給与ともとれるような文言だからです。
税務署が外注費を給与と認定する理由は、消費税の論点が大きいからです。消費税の原則納税方式を採用している場合は、給与であれば仕入税額控除の対象になりません。外注費であれば対象となります。この「外注費か給与か」という判断は、税務調査における最も重要な論点の一つであり、そのリスクの重大性を認識しておくことが不可欠です。
給与認定された場合の追徴税額とその影響
もし税務調査で外注費が給与と認定されてしまった場合、1次請けポジションの一人親方には想像以上の金銭的・事務的負担が発生します。主な追徴税額は以下の通りです。
- 消費税の仕入税額控除の否認: 外注費として計上していた金額に対する消費税の仕入税額控除が認められなくなります。これにより、過去に控除していた消費税額と、それに対する延滞税が追徴されます。
- 源泉所得税の徴収漏れ: 支払った報酬が給与と認定されると、本来、1次請けポジションの一人親方が従業員から源泉徴収して税務署に納めるべきであった源泉所得税が徴収されていなかったことになります。この場合、1次請けポジションの一人親方は過去に遡って、徴収すべきであった源泉所得税と、それに対する不納付加算税、延滞税を負担しなければなりません。
源泉徴収された税額は最終的な所得税の一部として受給者の税負担に充当されますが、源泉徴収・納付義務を負うのは法令上の支払者です。
したがって、税務署は法に基づき徴収義務者である1次請けポジションの一人親方に対して未納分の納付を求めることがあります。1次請けポジションの一人親方が2次請けポジションの一人親方から追徴税額を回収しようとしても、すでに連絡が取れない、あるいは支払いを拒否されるといったケースも少なくありません。
結果として、1次請けポジションの一人親方が全額を負担せざるを得なくなることもあり、事業の資金繰りに深刻な影響を与える可能性があります。
さらに、税務調査対応のための時間的・精神的な負担も計り知れません。税務署との交渉、資料の準備、修正申告書の作成など、本業に集中できない期間が続くことになります。このような事態を避けるためにも、日頃からの適切な対策が極めて重要となるのです。
外注費と給与の判断基準|インボイス制度と契約書の実務
外注費が給与と認定されるリスクを回避するためには、税務署がどのような基準で判断を下すのかを正確に理解し、それに基づいた対策を講じることが不可欠です。
このセクションでは、外注費と給与を区別するための具体的な判断基準、そして近年導入されたインボイス制度がこの判断に与える影響、さらには業務委託契約書の重要性について詳しく解説します。
「独立性」を判断する5つの基準と現場での解釈
国税庁は、外注費と給与を区別する上で、以下の5つの判断基準を総合的に勘案するとしています。重要なのは、これらの基準を形式的に満たすだけでなく、実態として「独立した事業者」であると認められるかどうかです。
- 指揮監督の有無
・給与と判断されやすいケース: 1次請けポジションの一人親方が具体的な作業方法や手順を細かく指示し、作業時間も指定されるなど、2次請けポジションの一人親方が、従業員と同様の指揮監督を受けている場合。
・外注費と判断されやすいケース: 2次請けポジションの一人親方自身が自己の裁量で作業方法や手順を決定し、作業時間も自由に設定できる場合。作業の進捗状況の報告義務がある場合でも、結果としての完成品に対する報告であれば問題ありません。 - 代替性の有無
・給与と判断されやすいケース: 2次請けポジションの一人親方が病気や都合により作業ができない場合、発注側が別の作業員を手配するなど、代替が発注側の責任で行われる場合。
・外注費と判断されやすいケース:2次請けポジションの一人親方が自己の責任で、他の作業員に作業を依頼したり、納期調整を行ったりするなど、代替性が2次請けポジションの一人親方側にある場合。 - 完成品の滅失責任
・給与と判断されやすいケース: 完成した製品や提供したサービスに不備があった場合、1次請けポジションの一人親方がその責任を負う、または2次請けポジションの一人親方が無償で再作業を行うことが常態化している場合。
・外注費と判断されやすいケース: 完成した仕事の目的物が契約内容に適合しない場合、2次請けポジションの一人親方が自己の費用と責任において補修・再作業を行うなど、民法上の契約不適合責任を負う場合。 - 材料・用具の提供
・給与と判断されやすいケース: 作業に必要な材料や高価な用具、消耗品などを1次請けポジションの一人親方が常に提供している場合。
・外注費と判断されやすいケース:2次請けポジションの一人親方自身が自己の費用で材料や用具を調達し、それらを管理・使用している場合。 - 報酬請求権
・給与と判断されやすいケース: 業務の完成度に関わらず、労働時間や日数に応じて報酬が支払われる場合(日当や月給形式)。
・外注費と判断されやすいケース: 契約で定められた仕事の完成や役務の提供に対して報酬が支払われる場合(請負契約に基づく報酬)。途中で契約が解除された場合、完成部分に応じた報酬のみが支払われるのが一般的です。
しかしこれらの基準は単独で判断されるものではなく、総合的に判断されるという点が重要です。形式的に契約書が業務委託となっていても、現場での実態が雇用関係に近いと判断されれば、給与認定のリスクは高まります。
インボイス登録の有無が外注費・給与区分に与える影響
近年導入されたインボイス制度(適格請求書等保存方式)は、外注費と給与の区分に新たな、そして非常に強力な判断材料を提供するようになりました。
国税庁は、外注費か給与かの判断は代替性・指揮監督・報酬形態等の複数の実態要素を総合的に勘案して行われるため、インボイス登録の有無のみで外注費性が確定するわけではない、としています。しかしインボイス登録していればそれは事業所得者であると基本的に考えてもよいと思われます。
したがって現在もまだ議論される論点としては、インボイス登録のない2次請けポジションの一人親方への支払いを外注費として処理し、仕入税額控除を受けている場合は、税務調査で指摘を受ける可能性がまだまだあります。
2次請けポジションの一人親方に対してインボイス制度への対応に対応してほしいと説得することは、外注費の適正化を図る上で避けて通れない重要な要素と言えるでしょう。
業務委託契約書の整備と現場実態との整合性
業務委託契約書の整備も外注費認定の可能性を高める有効な対策となることは言うまでもありません。しかし、単に契約書を作成するだけでは不十分です。重要なのは、その契約書の内容が実際の業務遂行と合致しているか、すなわち「現場実態との整合性」が保たれているかという点です。
業務委託契約書(請負契約書など)には、以下の項目を明確に盛り込むことで、外注費としての独立性を強く示すことができます。
- 業務内容の明確化: どのような仕事の完成を目的としているのかを具体的に記載します。労働力の提供ではなく、特定の成果物や役務の完成が目的であることを明確にします。
- 報酬の取り決め: 業務の完成に対する報酬額、支払い条件(完成時払い、検収後払いなど)を明記します。時間単価や日当形式であっても、それが特定の業務の完成対価であることを明確にする工夫が必要です。
- 契約期間: 業務の開始日と終了日を明確にします。継続的な関係であっても、個々の業務ごとに契約を締結する、あるいは一定期間の業務委託契約とするなど、雇用契約とは異なる形式を意識します。
- 責任範囲: 契約不適合責任(旧瑕疵担保責任)など、業務の不備に対する2次請けポジションの一人親方の責任を明記します。
- 指揮命令系統の否定: 発注者から具体的な指揮命令を受けず、2次請けポジションの一人親方が自己の裁量で業務を遂行する旨を記載します。
- 材料・用具の負担: 原則として2次請けポジションの一人親方が自己の費用と責任で材料や用具を調達・使用する旨を記載します。
これらの項目を契約書に盛り込むだけでなく、実際の業務が契約内容に沿って行われていることを裏付ける資料(例:2次請けポジションの一人親方からの請求書、作業報告書、納品書など)をきちんと保管しておくことが重要です。
契約書が存在しない場合は、外注費としての根拠が極めて薄くなり、給与認定されるリスクが飛躍的に高まります。契約書は、税務調査時に「独立した事業者」であることを証明する最も基本的な証拠となりますので、必ず作成し、内容を最新の状態に保つようにしましょう。
1次請けポジションの一人親方のみなさまへ外注費は可能であれば振込で支払いましょう
弊所がご相談をうける一人親方において以下のような問題に直面するケースがあります。
・現場に来てもらった外注の人、応援の人に対して現金で支払ったが領収書や請求書を何も受け取っていない。
・同様に、現場に来てもらった外注の人、応援の人に対して、通帳預金からの振込みではなく、現金を引き出して支払ったが領収書や請求書を何も受け取っていない。
このようなケースで税務署から、外注費そのものの存在を疑われることとなったケースに遭遇しました。そして税務調査官は、外注費支払先の、氏名、住所、電話番号を求めてきました。
この場合、工事台帳などからかろうじで、苗字のみを復元することに成功し、なんとか認められたこととなりました。外注費は可能であれば振込で支払うことを推奨いたします。しかし、振込の場合も以下の罠のような注意点がございます。
外注費通帳振込の場合のCDカード(フリコミ)となる場合に注意
通帳から外注費を振り込んだ場合であっても、コンビニ等の「提携ATM」の場合には摘要欄に相手先の名前が出ずに「CDカード(フリコミ)」などと明記されてしまうケースが存在します。この場合は、通帳だけでは相手先が分からないこととなります。別途、振込明細書の保存が必要となります。振込明細書は非常に小さな資料ですので紛失しやすいため、注意が必要です。
1次請けポジションの一人親方が実践すべき税務調査対策と防衛術
上記において1次請けポジションの一人親方の税務調査における外注費が給与と認定されるリスクの論点について解説しました。しかし、一人親方の税務調査についてはまだほかに注意すべき論点が存在します。その他の主要な調査項目に焦点を当てて解説します。
売上高
一人親方に限らずすべての事業者において売上高の集計は重要項目となります。しかし一人親方独自における注意点もございます。具体的に注意すべき点は以下の通りです。
- 売上高は相殺表示ではなく総額表示: 売上から諸経費(部材費、ガソリン代、仲介手数料等)を差し引いた金額が入金されているケースが多く、この場合、諸経費を差し引く前の金額を売上として処理しなければなりません。調査官は、請求書を見て確認します。ここで重要なのは、諸経費を差し引く前の金額を集計した結果、年間の売上高が1,000万円を超えると、消費税の納税対象になる点です。
- 現金売上の計上漏れを発生させない: 通帳入金の金額のみを売上金として集計し、現金売上分を計上しない不正はよくある手口として調査官は見ています。
- 売上の期ずれを発生させない(できれば):売上高は入金基準ではなく、発生基準で計上すべきという原則が存在します。しかしこれは税理士が付いていない場合はなかなか難しいでしょう。
これらの論点は非常に重要です。
交際費
一概には言えませんが一人親方は、交際費(飲食代)が多い傾向があります。事業に関係する人物との飲食代を計上した結果多額となることに問題はありませんが、多額の理由が私的なものが含まれる場合は問題となります。
メモ書きによる立証:一人親方が誰と飲食したのかメモ書きを残すことで証拠能力を高めます。
旅費交通費
一人親方は、車で移動されることが多いでしょう。一方でプライベートのお出かけにも利用されているかもしれません。その場合は、プライベート分のガソリン代を自己否認すべきであり、車の減価償却費の一部を自己否認すべきと考えます。
まとめ|一人親方の外注費は「実態」と「証拠」で守る
一人親方の皆様はとにかく忙しい方が多いと存じ上げております。あまりに忙しいために、確定申告がいい加減となり、税務調査の不安を感じておられる方も多いと思われます。
会計処理には手間コストがかかり、税法は複雑であり、現場の多様な実態を正確に判断するには専門的な知識と経験が求められます。もし、ご自身の外注費計上などについて不安を感じている、あるいは税務調査の通知が来てしまったという場合は、決して一人で抱え込まず、専門家である税理士にご相談ください。
田中信男税理士事務所は、税務調査対応に特化した専門家集団として、一人親方様の「最後の砦」となるべく尽力いたします。重加算税回避のための事前自主申告から、税務調査の立ち合い、交渉まで、納税者の方に寄り添い、最善の解決策を共に追求します。土日祝日・深夜・全国対応が可能ですので、ご不安な点がございましたら、いつでもお気軽にご相談ください。

 メールでお問い合わせ


